陸債市違約潮不致引發系統性風險

12月2日19北大方正SCP002等三檔大陸公司債同時宣告違約,不僅同具校企背景的清華紫光控股旗下後年到期美元債券一度崩跌20%,就連民生加銀、銀河基金及中銀基金等公募基金也相繼踩雷。
台灣金管會12月6日亦對外表示,11家台資銀行參與的上海國儲4億美元跨境聯貸案也驚傳踩雷,總曝險金額新台幣51億元。由於北大方正擁有校辦國企光環,因此,這一次的違約金額雖僅人民幣20億元,但所帶來的衝擊力道卻不小。
一、資本貨物、材料及能源等三行業風險最高
從發行人行業別分析,190檔違約債券主集中資本貨物、材料、能源及零售等行業。
Wind數據顯示,今年迄今有190檔債券違約、涉及企業69家,合計違約金額人民幣1,480.21億元。從發行人行業別分析,190檔違約債券主集中資本貨物、材料、能源及零售等行業;排名第一的資本貨物行業54檔、違約金額人民幣506.43億元,違約金額前五大行業合計占比77.2%。今年迄今亦有116家信用債發行企業的256檔債券遭評級機構降評,東旭及精功集團等13家企業同時被兩家評級公司降評,其餘的103家企業則只被一家評級機構下調其信用評級。
資本貨物仍然是信用評級被下調家數最多的行業、占比30.2%;緊追在後的有銀行業的13家、材料業的12家及耐用消費品、服裝業與汽車零部件業的七家;眾所關心的房地產業迄今違約金額人民幣65.1億元、占比4.4%排名第七,信用評級被下調企業家數六家。

二、違約金額創高但仍不致引發系統性風險
大陸債券市場託管規模逾人民幣96萬億元,為全球僅次於美國的第二大債券市場,因此近年來大陸境內債券市場違約金額的迭創新高,不免讓市場擔心是否會引來系統性風險?
(一)大陸境内債券違約金額迭創新高
Wind數據顯示,2014年大陸債市有六檔違約、違約金額人民幣13.4億元;其後三年違約債券數量及金額雖大幅成長,但年違約金額最多不過人民幣400億元、違約檔數也始終維持在兩位數水準。2018年大陸境內債券違約檔數正式破百達118檔、違約金額也首度破千來到人民幣1,154.5億元、較前年同期成長2.42倍;今年迄12月9日止,債券違約規模再次刷新記錄、違約金額人民幣1,480.21億元,成為史上第二個違約金額超過人民幣千億元的年度。更值注意的是,信評機構惠譽中國於12月10日根據發行人數量預估,民企債券的違約率已由2014年之0.6%一路攀升至今年前11月的4.9%歷史新高。
(二)違約比例仍低,不致引發系統性風險
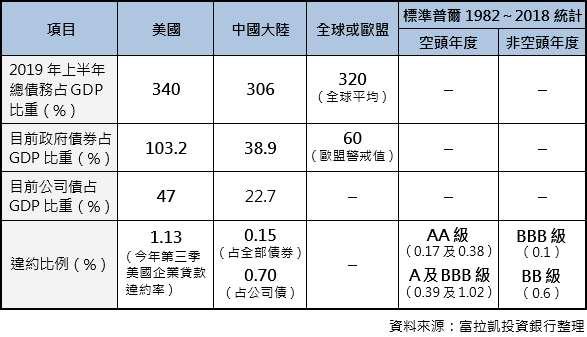
國際金融協會(IIF)全球債務監察報告顯示,今年上半年全球債務餘額再創高來到250.9萬億美元、占全球GDP比重320%;大陸總債務占GDP比重雖由2009年的200%大幅膨脹到306%,但與全球320%及美國近340%相比仍在可接受範圍內。
另如下表所示,依2019年10月大陸境內債券市場託管餘額人民幣96.6億元估算,大陸債券餘額占GDP比重103.8%;國債託管餘額15.5萬億、地方政府債券託管21.1萬億,政府債券總餘額占GDP比重38.9%;低於歐盟60%警戒值亦遠較今年第二季美國政府公債餘額占GDP比重103.2%為低;另公司信用類債券託管餘額人民幣21.1萬億元、占GDP比重22.68%,亦遠較美國企業債總額近10萬億美元、占GDP比重47%為低。
大陸今年迄今債券違約金額1,480.21億、占整體債券市場餘額0.153%;即便依公司信用類債券餘額的人民幣21.1萬億元計算,違約率亦僅0.702%,較今年Q3美國企業貸款違約率1.13%為低。標準普爾1982~2018不同信用評級公司債違約率統計分析顯示,空頭年度AA評级公司債曾有兩個年度出現0.17及0.38%的違約率,A及BBB評級公司債的違約率則為0.39及1.02%;非空頭年度之BBB及BB評級公司債平均違約率亦分别達0.1及0.6%,顯示大陸債市違約金額雖迭創新高,但整體違約率仍在可接受範圍內不致引發系統性風險。
三、美企業債並非全然沒有沒隱憂
今年上半年全球新增債務7.5萬億美元、美中占逾60%,且美國債務總額已高逾70萬億美元;華盛頓郵報及富比士報導,美國企業拜十年低利率環境所賜瘋狂發債,企業債總額逼近10萬億美元、占GDP比重47%;前次企業債占GDP比重新高紀錄出現在2008金融危機發生時,當時企業債總額6.6萬億美元、占GDP比重44%。
分析指出,美國企業債占GDP比重逾40%時極容易成為金融危機孕育溫床。
CreditRiskMonitor/PYMNTS公司分析指出,美國企業債占GDP比重逾40%時極容易成為金融危機孕育溫床;1990年代初期、2000年前後的網路泡沫,及2007至2008年的雷曼金融危機,美國均曾出現企業債占GDP比重逾40%警訊,且在之後的一兩年內,隨即出現高收益債違約率暴增風險;顯示企業債占GDP比重極高情況下,一旦景氣走緩、美國聯準會改採緊縮貨幣政策或企業債陸續遭信評機構降評時就很容易引發企業債違約風險。
牛津經濟研究院上月發布研究報告警告,未來五年內將有4萬億美元的企業債到期,其中有創紀錄的2.5萬億美元債券處於BBB評級;標準普爾全球評級12月4日發布的數據亦顯示,信用評級相對較弱和/或前景展望為負面的發行人數量,正從9月份的263上升至10月份的266,提醒我們一味擔心大陸債務違約風潮來襲的同時,也不宜輕忽近十年創紀錄的美國企業債發行熱潮也即將開始受到嚴格考驗。
四、國資企業及外資成大陸債市最大安定力量
Wind數據顯示,今年迄今違約的190檔債券161檔來自民企,金額人民幣1,168.85億元、占比79%,且民企違約率有急速攀升跡象;所幸地方國企和央企的違約金額均未破人民幣百億元,成為民營企業紓困的最強有力後盾。
證券時報報導,一年多來已有逾300家上市公司獲得紓困或正接受紓困、落地資金高達人民幣上千億元;中國證券報報導亦指出,今年以來實際控制人發生變更的A股公司達150家,比起去年同期的99家增逾50%;其中有41家的實際控制人由自然人或無實際控制人變更為國資系公司、占比27.33%,僅有六家上市公司的實際控制人由國資系變更為自然人。另值得注意的是,截至今年11月止已有2,517家境外機構投資者進入銀行間債券市場,今年新進入的境外機構數量更且超過歷年總和。
債券通自2017年上線運行以來,已成境外機構投資者進入大陸債券市場的最大渠道,迄11月底止有1,106家境外機構投資者通過結算代理模式入市、1,531家境外機構投資者通過債券通模式入市;今年11月北向通債券交易人民幣3,756億元、再創歷史新高,同時也是8月份首次破3,000億後第三次出現人民幣3,000億元以上的交易量。Wind統計顯示,今年11月底止境外機構持有大陸債券人民幣1.87萬億元,不僅續創新高同時也是連續第11個月增持;近年來大陸債券違約金額迭創新高,但在高收益率誘因及資本市場開放與主管機關不斷強化監理作為等利好因素驅動下,大陸債市不僅不會有系統性風險隱憂,更且會不斷吸引愈來愈多的境外投資者入市。
