台資銀行在大陸發行金融債券分析
隨著台資銀行在大陸業務開展,對人民幣資金需求的增大,如何獲得相對便宜的人民幣資金是台資銀行在穩定經營時面臨的主要問題。台資銀行可以大陸境內子行或境外總行或母行名義通過,在大陸發行金融債券方式獲取資金,但分行並不符合發行主體要求。
2015年了修訂後的《中國銀監會外資 6月5日,銀監會公布並實施銀行行政許可事項實施辦法》。根據新實施辦法,外資法人制銀行(外商獨資銀行、中外合資銀行),只要符合以下五個條件:「一、具有良好的公司治理結構;二、主要審慎監管指標符合監管要求;三、貸款風險分類結果真實準確;四、最近三年無嚴重違法違規行為和因內部管理問題導致的重大案件;五、銀監會規定的其他審慎性條件」,則可以在銀監會許可、人行對發債具體計畫批准後發行債券。對於法人制外資銀行而言,原來靠母行增資或者存款、借款等獲得資金的方式,可以轉變為通過發債方式在當地募集經營所需資金。
同時,銀監會支援銀行發行專項用於小型微型企業貸款的金融債,但除應符合《全國銀行間債券市場金融債券發行管理辦法》等現有各項監管法規外,銀行的小型微型企業貸款增速應不低於全部貸款平均增速,增量應高於上年同期水準。並且,申請發行小型微型企業貸款專項金融債的商業銀行應出具書面承諾,承諾將發行金融債所籌集的資金全部用於發放小型微型企業貸款。
大陸目前共有三個債券市場,分別是銀行間市場、交易所和自貿區債券市場。其中境內法人制金融機構可以在上海自貿區債券市場發行離岸債券源於中央國債登記結算有限公司2016年9月8日曾發布過的《中國(上海)自由貿易試驗區債券業務指引》。對於「自貿債」,可以理解為是一種「在岸的離岸債券市場」。上海自貿區跨境債券業務其特殊性在於,第一,債券發行人主要為境內或自貿區內的金融機構或企業,也可以是境外機構;第二,債券主要以人民幣計價,面向自貿區內或境外投資者發行,比如開立NRA帳戶的境外機構、開立FT帳戶的境外機構、QFII等。
但台資銀行大陸分行是否可以在上海自貿區發生金融債券,該文沒有特別明確規定。但從以下內容來看,以分支機構名義發行自貿區金融債券或者在其他市場發行金融債券有一定障礙。第一,根據《中華人民共和國商業銀行法》規定,具有法人資格的商業銀行可以發行金融債券。而《中華人民共和國外資銀行管理條例》規定,外國銀行分行可從事買賣金融債券,但沒有規定可以發行金融債券。
第二,比照《全國銀行間債券市場金融債券發行管理辦法》的規定,「第2條本辦法所稱金融債券,是指依法在中華人民共和國境內設立的金融機構法人在全國銀行間債券市場發行的、按約定還本付息的有價證券。」因此,金融債券的發行主體應為法人。
第三,《中國(上海)自由貿易試驗區債券業務指引》第7條提及發行人應向中央結算公司提交的一項材料《債券發行與兌付業務印鑒卡》中應注明發行人的註冊資本,而分行並沒有登記註冊資本,只有營運資金。
因此,台資銀行大陸分行可能很難突破《商業銀行法》和《外資銀行管理條例》發行金融債券主體資格的限制。
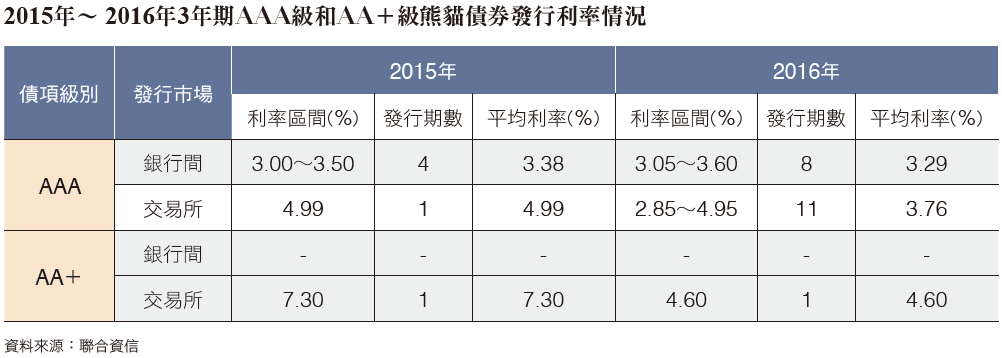
當然,台資銀行母行或者總行經國務院同意後,可以在大陸發行以人民幣計價的「熊貓債」,以滿足境內分行或子行對人民幣資金不斷擴大的需求。從聯合資信gOS系統提供的銀行間市場和交易所市場發行訊息(下圖)來看,以3年期AAA級熊貓債為例,銀行間發行市場2016年平均收益率為3.29%,交易所平均收益率為3.76%。
在目前離岸和在岸人民幣債券出現了收益率「倒掛」,離岸人民幣融資成本飆高的前提下,「熊貓債」可以為台資銀行提供相對便宜的人民幣來源。同時,人民幣的潛在貶值也降低了人民幣債券發行方的匯率風險。