美國加速升息,該賣出美股嗎?
美國聯邦準備理事會(FED)主席葉倫(Janet Louise Yellen)在3月3日芝加哥執行長俱樂部演講時,稱經濟復甦基本上已達到聯準會充分就業和物價穩定的雙重目標,表達3月14及15日例會有望升息,並暗示將加速升息,今年升息次數可能超過先前預期的三次,宣告了寬鬆資金時代終結,為3月升息開綠燈。
聯準會啟動升息循環是否對股市是利空呢?首先,我們要先理解調整聯邦基金利率升降息的目的,以及利率管理與過往的差異在哪;再來是聯準會判斷適合升息的指標是什麼,以及美國經濟的現況。
在1987年葛林斯潘(Alan Greenspan)就任聯邦準備委員會主席之前,可能因為利率管理風格不同、或經濟數據資料收集整理較不易,時而出現短期升息後又隨即降息的相反貨幣政策。但從葛林斯潘後的聯準會主席包括伯南克(Ben Shalom Bernanke)及葉倫,則承襲一貫的利率管理風格,沒有出現啟動升息後又快速降息的利率決策,顯示聯準會已經能透過蒐集更完整的經濟數據來判斷經濟情勢,透過升降息、調整存款準備率及其他的貨幣政策工具,來避免惡性通膨、市場崩盤或金融危機;而聯準會也會透過主席及多位聯邦銀行總裁,定期發表經濟看法,引導市場對聯準會利率會議決策作更好的解讀,來實現貨幣寬鬆或緊縮的效果。
葉倫表示,聯準會判斷升息的指標為勞動就業市場及通膨率,而最新公布的一月份失業率是4.8%,幾乎已經達到充分就業;另一指標核心通貨膨脹年增率為2.3%,也是一年以上穩穩站上2%。另外,葉倫在國會上對美國經濟有樂觀的描述,美國家庭收入和財富增加、樂觀的情緒和目前仍處於極低利率環境,美國消費支出持續健康成長。葉倫亦提及,聯準會擔心太晚升息,可能會造成下一波全球泡沫危機,將導致聯邦公開市場操作委員會(FOMC)最終得加快升息速度,以致擾亂金融市場,並使經濟陷入衰退。
一般來說,升息是一種緊縮的貨幣政策,會造成資金成本上升、提高企業經營成本及拉高公司債發行利率等,也對房屋持有者造成房貸利息負擔的增加,可用於消費的錢相對減少,對股市是利空。基於這樣的假設,研究部整理近30年、近六次聯準會啟動升息循環後S&P 500指數的表現如下圖及表,來看是否對股市真的為利空。
聯邦基金利率與S&P 500指數:

近六次FED啟動升息循環後,S&P 500指數表現: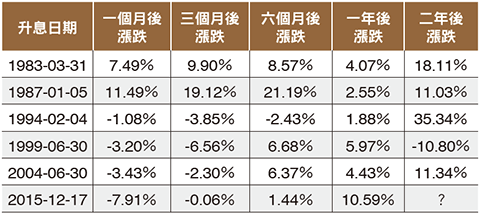
從表格可以看出,開始宣布升息的一個月及三個月後,S&P 500指數六次中有四次低於宣布升息當日的收盤價,並且最近的四次啟動升息都造成一個月後1.08%~7.91%及三個月後0.06%~6.56%的跌幅,顯示市場短期對於FED啟動升息的確以利空看待。
但如果把時間軸拉長到六個月至兩年後,可能市場就會反應FED對於經濟成長或是通貨膨脹的判斷是正確的,S&P 500指數通常也出現不錯的漲幅,啟動升息六個月後六次中有五次S&P 500指數出現1.44%~21.19%的漲幅、一次2.43%的跌幅,啟動升息一年後六次全部出現指數增長,指數出現1.88%~10.59%的漲幅,而啟動升息兩年後的漲幅更是擴大,五次中有四次出現11.03%~35.34%的漲幅,一次則是因2000年的網路泡沫股市崩盤而出現10.8%的跌幅,第六次則將於今年(2017)底揭曉,依目前美國經濟數據陸續報佳音,指數有望也出現正的成長。
故依據過往經驗,在利率低檔時,聯準會因看好未來經濟成長進而升息控管通貨膨脹,對美股來說,短期也許可能出現一小段跌幅,但時間拉長,美國股市大多出現不錯的漲幅;對採取長期策略的投資人來說,因聯準會在利率相對低檔時升息而賣出美股,可能是個錯誤的決策。