台灣實施房地合一課稅之影響分析
台灣於2016年開始實施房地合一課稅,大幅修改出售房地的課稅方式,依據身份別及持有期間長短課徵不同稅率,未來出售房地時需先判斷適用何種課稅方式,以妥善規劃不動產交易。
台灣立法院於2015年6月通過所得稅法修正案,於2016年1月1日開始實施房地合一課稅(以下簡稱新制),財政部並於7月頒佈「房地合一課徵所得稅申報作業要點」(以下簡稱申報作業要點),針對課稅方式作詳細規定,過去土地按公告現值課徵土地增值稅,房屋可依評定現值計算所得,新制在土地上維持課徵土地增值稅,房屋則以實際交易價格計算所得,以下針對新制做重點說明。
一、出售房地需先判斷適用新制或舊制課稅
新制於2016年開始實施,因訂有日出條款,在特定時間後取得之房屋、土地才適用新制,未來新舊制度將會同時並行,在出售時則需先判斷適用的課稅方式。依據台灣所的稅法第4之4條規定,2015年底前出售房地以舊制課稅,新制實施後出售屬於2016年1月1日以後取得,或2014年1月1日之次日以後取得且持有期間在二年內者,則適用新制課稅。「取得日」及「交易日」之認定,原則上以完成所有權移轉登記日為準,若遇特殊狀況,則依申報作業要點規定計算持有期間,如個人因受贈取得房屋、土地,得將受贈人持有期間合併計算。
二、鼓勵長期持有,對非居住者及境外公司課徵較高稅率
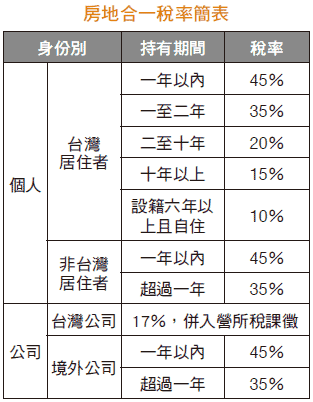
新制房地交易所得為出售總金額扣除原始取得成本及費用,再扣除依土地稅法計算之土地漲價總數額,若有獲利則依出售者身份及持有期間長短課稅,持有時間越長可享有較低的所得稅率,並且為降低外資對台灣房地產之影響,對非台灣居住者及境外公司課徵較高稅率,稅率整理請詳附表。稅法上的居住者認定原則可參考2012年頒佈之解釋函令,居住者是在課稅年度內於台灣設有戶籍,且在台灣境內「居住合計滿31天」,或「居住合計在一天以上未滿31天,其生活及經濟重心在中華民國境內」者。
新制除鼓勵長期持有外,個人交易新制課稅範圍的自住房地,在符合下列各項條件者,可享有自住房地租稅優惠,課稅所得在台幣400萬元以內者免納所得稅,超過400萬元就超過部分按最低稅率10%課徵所得稅,適用條件如下:
(1)個人或其配偶、未成年子女設有戶籍、持有並居住於該房屋連續滿六年。
(2)交易前六年內,無出租、供營業或執行業務使用。
(3)個人與其配偶及未成年子女於交易前六年內未曾適用自住房地租稅優惠規定。
三、反避稅條款
為防範外資藉由轉讓境外公司股權,規避繳納相關稅負,本次修法特別規定若總公司在台灣境外,出售其直接或間接持有過半數之境外公司股權,該股權之價值有50%以上是由台灣境內之房地所構成者,出售境外公司股權將被視為出售台灣房地所得,股權交易所得需課徵45%或35%的所得稅。需要特別注意的是,若屬集團內投資架構調整且台灣公司擁有房地資產,在最終股東並未改變下,轉讓境外公司股權可能會被視為出售台灣境內房地,建議未來在投資架構調整前,應先釐清是否適用此項規定,以正確估算架構重組之稅負成本。
四、申報及虧損扣抵
個人出售房屋、土地不論是虧損或適用自住房地免稅優惠不需繳稅者,仍須在所有權移轉登記後的次日起算30天內申報,若為虧損得自以後三年內之房地交易所得中扣抵。公司出售房地所得或損失併入營利事業所得中課稅,於每年5月進行結算申報,台灣公司虧損得後抵十年,境外公司則不能虧損扣抵。
本次所得稅法大幅修正出售房地的課稅方式,在新制開始實施後,仍需密切注意後續頒佈之解釋函令,另外,未來在境外股權交易涉及到台灣房地資產者,需要事先釐清課稅方式,以正確計算出售股權之稅負成本。