上市公司重大資產重組過程中的法律實務問題
上市公司重大資產重組往往綜合借殼操作、資產置換、增發股份收購資產等手段,在此操作過程中的資產移轉稅務問題、資金流安排、業績補償承諾及實現保障等,往往需要從法律角度實現加以周密安排,才能確保一個上市公司重大資產重組案的順利實施及完成。
上市公司重大資產重組或者是被借殼操作中,資產置換、增發股份收購資產等是常用的操作方式。現以具體案例分析此操作過程中應注意的法律實務問題。具體案例說明見以下圖示:
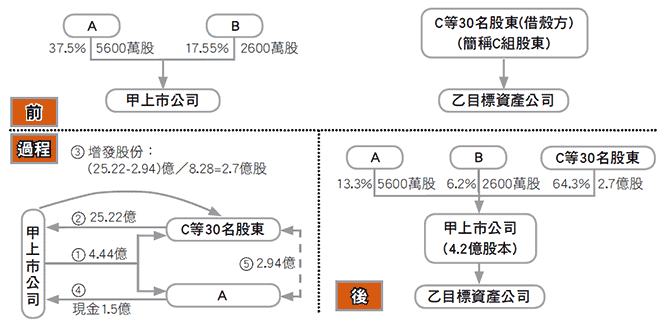
上圖是典型的借殼案例中資產置換和增發股份收購資產並用的操作實例。操作過程:
C組股東擬將乙目標資產公司置入甲上市公司,甲上市公司以原有資產和增發股份做為給C組股東置入資產的對價。乙目標資產公司估值25.22億,甲上市公司置出資產2.94億給C組股東,差額22.28億,以每股8.28元(定價基準日前20個交易日均價)增發股份2.7億股給C組股東,從而完成資產置換。簡言之,甲上市公司用2.94億的資產和增發的市值22.28億的股份,換取C組股東持有的乙目標資產公司100%股權,從而完成上市公司重大資產重組。
需要說明的是,C組股東拿到甲上市公司原有資產,一般會再轉讓給甲上市公司原股東。本案中,A除了從C組股東受讓2.94億的甲上市公司資產,還需支付1.5億貨幣資金買入甲上市公司其他原資產,等於甲上市公司原有資產通過這兩個途徑最終全部轉給了原股東A。這其實是利益平衡下的商業安排。
實務中,置出上市公司原資產一般會採用三種方式:
一、上市公司先以置出資產作價出資設立子公司,再通過轉讓該子公司股權實現資產置出。
二、直接的各項資產交付:置出資產對應的應收應付、對外投資形成的股權、智慧財產權、不動產及設備、存貨、原材料、車輛等各類動產、對外擔保之法律義務、員工勞動關係、未決訴訟等,均應一併進行轉讓。
三、還有就是純粹為支付貨幣資金殼費採用的方式,置出資產為貨幣資金給了借殼方,借殼方再把貨幣資金贈與給上市公司原大股東。
第一種方式,可以將動產、不動產、股權、智慧財產權等作價投資設立子公司,結合《關於企業改制重組有關土地增值稅政策的通知》(財稅〔2015〕5號)等規定,不動產作價投資還可以免土地增值稅。《財政部 國家稅務總局關於非貨幣性資產投資企業所得稅政策問題的通知》(財稅〔2014〕116號)、《關於促進企業重組有關企業所得稅處理問題的通知》(財稅〔2014〕109號)等規定,都為此模式操作提供稅收處理的空間。但其他資產就無法通過作價投資形成股權進行轉讓。同時,重組過程中如果增加了先作價投資設立子公司這一步驟,涉及不動產、股權、智慧財產權等過戶手續,也是耗時耗力。
第二種方式,實際上是資產的逐項轉讓,物權、股權和智慧財產權直接轉讓,債權轉讓通知債務人即可,但債務轉讓要經過債權人同意,銀行作為債權人一般不會同意債務轉讓,除非進一步提供有效擔保。無法轉讓的,上市公司到期清償時通知資產受讓方進行清償,資產受讓方應無條件執行,同時,在簽訂資產轉讓協議時,雙方會安排為無法轉讓的債務提供擔保措施。關於未決訴訟轉讓,最高院今年新出台的民事訴訟法司法解釋為此也提供了相應的操作空間,可以在重組過程中加以利用。
第三種方式儘管避免資產移轉的稅收問題,但最終借殼方交付貨幣資金給上市公司大股東,還要考慮到贈與稅的問題。況且這種模式也只適用於上市公司還保留原資產的情形。
另按照案例中增發股份收購資產,C組股東會被要求就乙目標資產公司未來三年業績作出承諾,如果達不到承諾的業績指標,上市公司會通過回購股份註銷等方式要求C組股東進行補償。
但實務中出現過有股東以增發取得股份質押,業績不達標上市公司回購註銷股份時遇到障礙的情況,建議業績補償期限內,對該增發股份設定質押為業績承諾進行擔保,但按照公司法規定,公司不能接受本公司股票作為質押權標的,可以考慮通過第三方擔保公司操作:以增發股份向擔保公司質押,擔保公司再為業績承諾協議進行反擔保。