台灣房地合一之課稅分析
現行台灣不動產交易稅負是以房屋之評定現值及土地之公告現值為計算基礎,台灣財政部正研擬房地合一實價課稅,大幅修改課稅方式,需了解草案之課稅方式,以妥善規劃不動產交易。
台灣過去為促進經濟發展,不動產交易稅負是以政府公告或評定現值計算所得額,而非實際交易價格,財政部將實價課稅列入財政健全方案之中程計畫,於2015年2月12日對外公佈研擬中的實價課稅方案,將房屋及土地的實際交易價格合併計算所得,以下針對現行及實價課稅方式進行說明。
一、現行稅法規定
依現行稅法規定,買賣不動產的稅負主要包含所得稅及土地增值稅,個人出售房屋部分為財產交易所得,併入年度綜所稅申報,交易所得原則上採核實認定,以實際出售價格扣除相關成本及稅費,但未申報或無法提出相關證明文件者,則依據財政部所訂定的所得額標準,交易所得以房屋「評定現值」乘上一定比率,公司出售房屋所得則併入年度營所稅結算申報申報。個人及企業出售土地部分為課徵土地增值稅,採取分離課稅,以土地「公告現值」計算漲價數額,稅率為20%、30%、40%。
除所得稅及土地增值稅外,2011年6月1日起實施「特種貨物及勞務稅條例」(俗稱「奢侈稅」),對於持有兩年以內及一定條件下之不動產交易,以其售價課徵10%或15%之銷售稅,希望藉由提高交易成本,抑制房產的短期買賣。
二、實價課稅方式
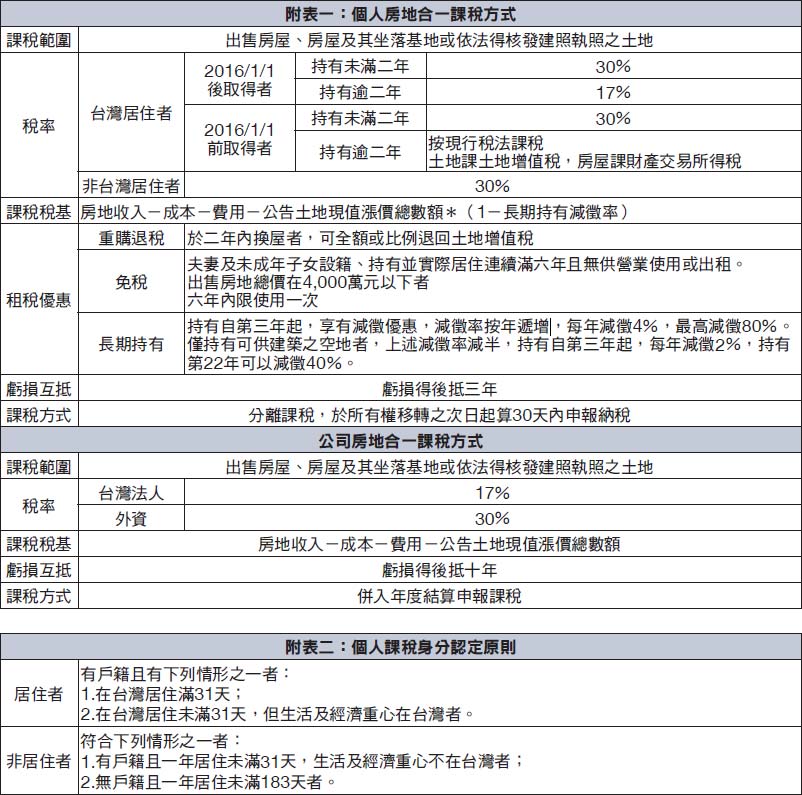
財政部研擬中的房地合一課稅方案,預訂於2016年1月1日起實施實價課稅,以實際交易價格計算所得,課稅方式依持有時間及賣方身份而有不同,不動產奢侈稅將配合同步停徵,內容請詳附表一。其中台灣為了防範外資來台炒作房產,對非台灣居住者及外資課徵較高之稅率,居住者的認定原則可參考2012年頒布之解釋函令,以明確賣方身份在稅法上的定義,認定原則請詳附表二。
台灣不動產交易稅負是以房屋之評定現值及土地之公告現值為計算基礎,一般現值均低於市價,此次財政部研擬之房地合一實價課稅制度,將大幅修改不動產交易的課稅方式,後續應持續關注最終通過之課稅方案及施行細則,以妥善規劃未來之不動產交易。