大陸試點發行優先股的法律分析
優先股兼具債券和股票的性質,既有固定的收益,又不列入負債,而且不影響公司的控制權,是企業在發行債券、上市募集資金以外的另一種融資方式。
優先股是指可以按照約定的票面股息率,優先於普通股分配公司利潤並分配剩餘財產,但參與決策管理等權利受限的股份,優先股的償付順序介於普通債權和普通股之間,風險介於兩者之間,是兼具股票和債券性質的混合證券。2013年11月30日,國務院發布了《關於開展優先股試點的指導意見》(《指導意見》),標誌著優先股這一概念進入中國大陸。
相比普通股或者債券,優先股的優勢在於:
1、優先股股息固定,以現金方式支付,而普通股紅利不固定,且分配順序晚於優先股;
2、優先股股息率接近於債券,但又不列入負債,可以降低企業資產負債率,不會引發財務危機和清算破產風險;
3、公司業績發生虧損時,優先股的股息可以暫不支付,等到公司扭虧後再恢復支付;
4、一般情況下優先股沒有投票權,不會削弱主要股東對公司的控制權;
5、優先股收益穩定,易受到機構投資者的青睞;
6、優先股的股息、紅利等投資收益可以作為企業所得稅免稅收入。
由於優先股的償債順序次於債券,因此通常股息率需高於債券到期收益率才有吸引力,而且優先股的股息必須使用稅後利潤進行支付,不能稅前列支,成本較高。
根據《指導意見》的規定,大陸的優先股可以自行設計發行條款,但又根據情況有所區分: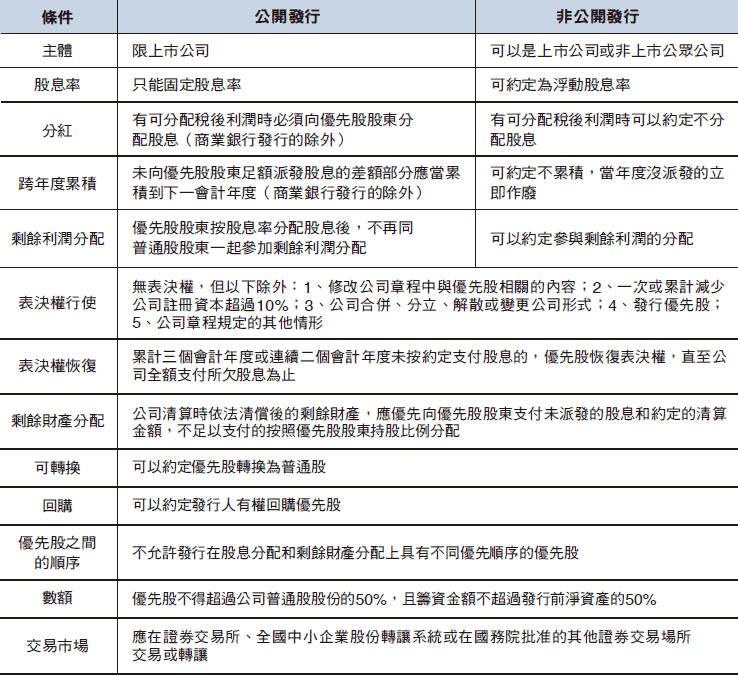
由於優先股可以列入銀行的其他一級資本科目,提升資本率,因此發行優先股對銀行非常有吸引力。對於其他企業發行優先股,在下列情況時比較適合:
1、經濟不景氣,股價處於淨資產附近或低於淨資產,通過債券或者上市募集資金較困難時,可以通過優先股融資。
2、公司發展比較穩健,分紅率相對穩定,發行優先股對投資者比較有吸引力,一般不適合快速成長型或變動型公司。
3、優先股可以作為併購重組的支付手段,一方面解決併購資金的需求,同時避免在收購過程中導致控制權的變化。
目前非上市公眾公司非公開發行優先股的條件,還有待證監會進一步出台細則,特別是優先股的轉讓、優先股相關會計處理和財務報告等有待進一步明確。另外,《中外合資經營企業法》規定合營各方按註冊資本比例分享利潤和分擔風險及虧損,這與優先股的優先分配相衝突,因此除了上海自貿區的企業不再適用《中外合資經營企業法》,可以試點優先股外,區外的中外合資企業還需要等待政策的開放。