首次公開發行股票時公司股東公開發售股份
在大陸上市首次發行股票時,新股發行數量應當根據募投項目資金需求確定,如果募集資金額超過募投項目所需資金時,應當減少新股發行數量,同時持股滿三年的老股東轉讓原有股份,老股轉讓數量有定量與定率兩種方法供選擇。
2013年12月2日, 大陸證監會發布《首次公開發行股票時公司股東公開發售股份暫行規定》,這一制度的核心內容是:IPO詢價後,預計募集資金額超過募投項目所需資金時,公司減少新股發行數量,老股東轉讓原有股份。
老股轉讓是境外主要市場成熟做法。之前新股發行時,高發行價、高市盈率、高募集資金的「三高」現象,一直被市場所詬病。引入這一制度,將約束高發行價,有利於緩釋資金超募問題,增加可流通股份數量。
制度同時還明確:減持的股東持股必須滿36個月,即自取得該股份之日起至股東大會通過老股轉讓方案表決日止不低於36個月;老股轉讓後,公司實際控制權不得發生變更、股權結構不得發生重大變化,要保持公司穩定經營;要履行必要的程序,即股東要向董事會提出申請,並提請股東大會批准;老股東以發行價格轉讓,取得的資金無鎖定要求;發行新股與老股轉讓的總和不得超過公開發行股票的數量。
實際操作時, 公司要綜合考慮: 淨利潤、募投項目資金需要量、預計市盈率及股東轉股意願等因素。
一、所得稅繳納方式
假設一家公司:發行前扣非歸屬母公司淨利潤3,000萬人民幣,股本5,000萬股(大股東持股4,500萬股,占90%),對外發行1,670萬股,募投項目需要1.5億人民幣。預估市盈率25倍,預計發行價11.24元人民幣(3000/6670下×25),預計募集資金1.88億人民幣(11.24元×1670萬股,不考慮發行費用)。根據募投項目需要量,公司只需要發行新股1,334萬股(15000/11.24),老股轉讓數量有定量及定率兩種方法供選擇:
1、以公開發行1,670萬股為基礎
制度規定:新股與老股轉讓的總和不得超過公開發行股票的數量。老股可轉讓數量為336萬股(1670萬股-1334萬股)。
改革前後持股比例變化: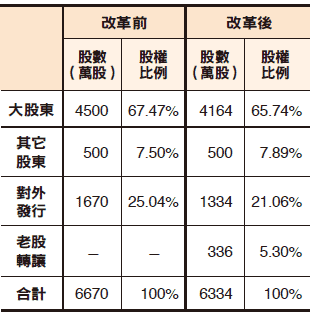
這種方案下, 大股東持股比例與67.47%下降到65.74%,減少1.73%,不影響控制權,同時大股東取得3,780萬人民幣的現金。上市時流通比例由25.04%提高到26.36%。
2、以流通股份占25%為基礎
大陸《證券法》第五十條規定:股份公司申請股票上市,其公開發行的股份達到公司股份總數的百分之二十五以上。鑒於此規定,假設老股東轉讓X萬股:(1334+X)/(5000+1334)=25%,求得X=250萬股。
改革前後持股比例變化: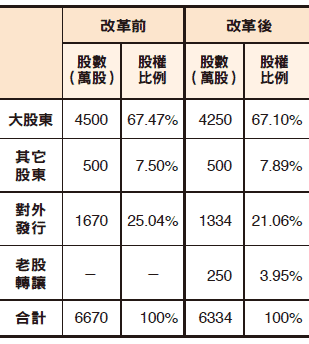
這種方案下,大股東持股比例僅減少0.37%,但是取得2,800萬人民幣的現金,上市時流通1,584萬股,流通比例為25.01%。
二、轉讓股東的選擇
制度規定:公司股東應當遵循平等自願的原則,協商確定各自公開發售股份的數量。即如果滿足發售條件的股東不唯一,在確定的轉讓數量內,股東之間可以選擇是否減持,及減持數量,也可按持股比例平均減持。
實務中,因募投項目資金需求是個預估數。如果股東需要資金,公司可以壓縮募投項目資金需求量,提高股東減持的數量,使部分股權提前套現,從而避免必須鎖定三年或一年後才能解禁的規定。