企業涉及營改增項目的會計處理和稅務申報
財稅〔2011〕111號文及後續其他法規只是針對「營改增」稅務處理進行了規定,未明確相關會計處理及稅務申報。近期財政部頒布的財會〔2012〕13號文明確了「營改增」相關會計處理事宜,國家稅務總局發布的2012年第43號公告,明確了「營改增」增值稅稅務申報事項。
財政部頒布的《營業稅改徵增值稅試點有關企業會計處理規定》(財會〔2012〕13號)明確了「營改增」相關會計處理事宜。另外,國家稅務總局發布了《關於北京等8省市營業稅改徵增值稅試點增值稅納稅申報有關事項的公告》(國家稅務總局公告2012年第43號),明確了「營改增」增值稅稅務申報事項。
下面分析一般納稅人涉及「營改增」項目的會計處理及稅務申報:
一、會計處理
1、會計科目設置
營業稅在「應交稅費-應交營業稅」科目核算。「營改增」後,企業應設置「應交稅費-應交增值稅( 進項稅額、銷項稅額、進項稅額轉出)」等科目核算。
2、會計核算方法
一般納稅人接受的應稅勞務和應稅服務,取得的增值稅扣稅憑證,借記「應交稅費—應交增值稅(進項稅額)」、「主營業務成本」、「管理費用」等科目,按照應付或實際支付的金額,貸記「應付帳款」、「銀行存款」等科目。購入貨物發生的退貨或接受服務中止,作相反的會計分錄。
企業支付境外的諮詢費、技術服務費等「營改增」項目代扣代繳的增值稅也可以抵扣,會計處理同上。
二、稅務申報
之前繳納營業稅時需填報《營業稅納稅申報表》,「營改增」後填報《增值稅納稅申報表》及其相關附列資料,每月的納稅申報時間沒有變化。
三、特殊事項處理
1、差額徵稅
對按規定允許扣減銷售額差額徵稅的,應設置「應交稅費-應交增值稅-營改增抵減的銷項稅額」科目核算。
2、期末留抵稅額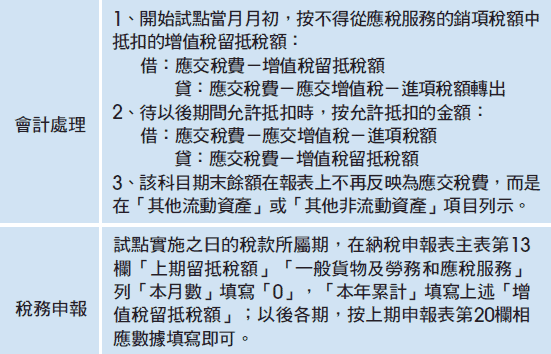
對試點地區兼有應稅服務的原增值稅一般納稅人,截止到開始試點當月月初的增值稅留抵稅額不得從應稅服務的銷項稅額中抵扣,應設置「應交稅費-增值稅留抵稅額」科目核算。
3、增值稅稅控系統專用設備和技術維護費用抵減增值稅額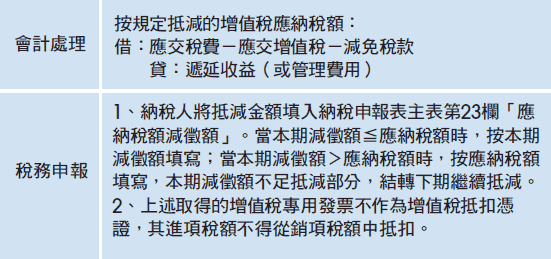
納稅人初次購買增值稅稅控系統專用設備支付的費用及繳納的技術維護費,可在增值稅應納稅額中全額抵減,應在「應交稅費-應交增值稅-減免稅款」科目核算。
4、取得過渡性財政扶持資金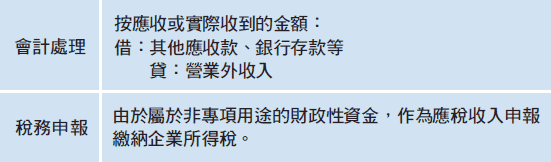
對於因為「營改增」導致稅負增加而獲得的財政扶持資金, 要記入「營業外收入」科目核算。