台灣二代健保新制分析
二代健保最大的變革在於補充保險費的設計,若企業的薪資結構以固定月薪為主,沒有獎金、紅利等其他報酬,企業的整體保費負擔可望減輕;但若薪資結構中經常性薪資較少,而獎金、紅利等其他報酬較多,則差額須列計補充保險費,將增加企業未來的負擔。
台灣二代健保將於2013年1月1日實施,其中最大的變革在於二代健保除了按現行薪資計算的一般保險費外,還要根據獎金、利息等6項收入加收補充保險費,也就是在費率上進行「雙軌制」。
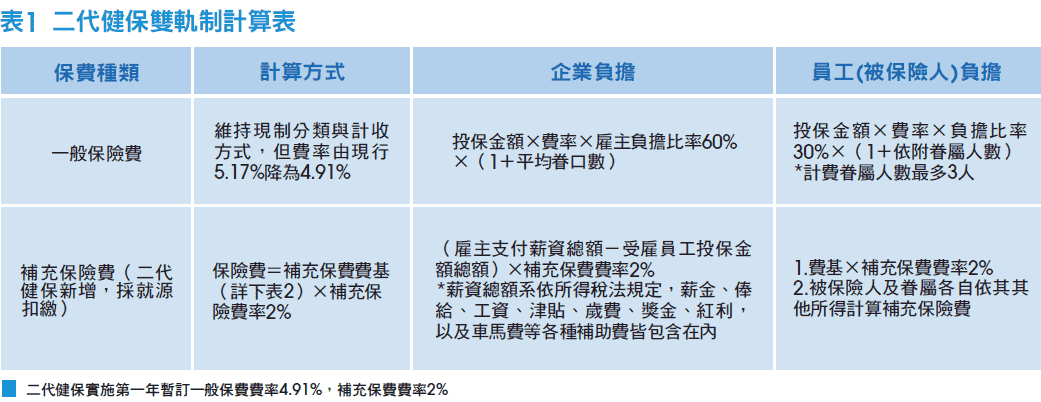
根據表1可知,因二代健保增加補充保險費,將一般保險費率相對調降,所以,若企業的薪資結構以固定月薪為主,沒有獎金、紅利等其他報酬,或是此種名目報酬較少,例如傳統產業員工報酬較固定,以月薪為主,較少紅利、津貼等其他給付,在一般保險費率下降,補充保費增加有限下,企業的整體保費負擔將會減輕。反之,若企業的薪資結構中經常性薪資較少,而獎金、紅利等其他報酬較多,如科技產業常以高薪聘雇研發人員,其實際報酬遠高於最高投保金額(現行為183,000元),則此差額須列計補充保險費,將增加企業未來保費的負擔。
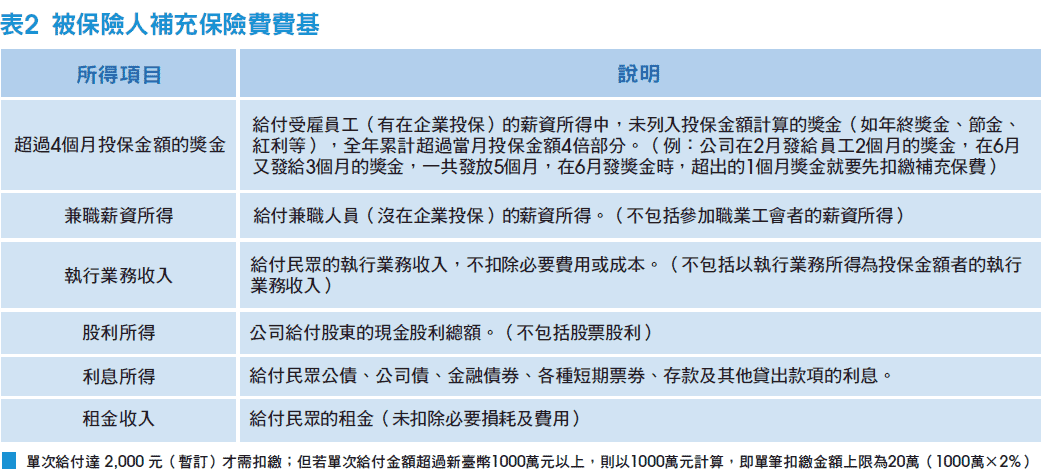
而企業除了負擔保險費變動之外,當企業有給付員工或其他民眾表2中6項所得時,就是補充保險費的扣費義務人,應於給付時按補充保險費率2%扣取保費,匯繳健保局。
綜上所述,二代健保最大的差異在於補充保險費,在此制度下,若上班族以薪資收入為主而沒有其他兼差,則每月繳交的保費可望隨著費率調降而減少,至於那些領取高額獎金的業務員,或是以受雇身分參加健保而領取高額執行業務所得的律師、會計師、演藝人員等,保費負擔將會增加。
此外,一直以來,許多企業存在投保薪資「高薪低報」的問題,或是派駐大陸的台灣員工,將薪資拆成台灣大陸兩地發放,造成台灣領取薪水較低,甚至是全額薪水都在大陸當地發放,台灣完全未支薪,這些問題在二代健保正式實施後,都將會一一浮上檯面。