國稅總局2012年企業所得稅新規分析
「公告」明確了外派勞務費、融資費用、籌辦期費用及以前年度發生的應扣未扣支出等的稅務處理問題,一定程度增加了企業稅前可扣除金額及範圍,減輕了企業的所得稅負擔。
2012年4月大陸國稅總局發布《關於企業所得稅應納稅所得額若干稅務處理問題的公告》(以下簡稱「公告」),重點內容解讀如下:
一、派遣勞務費列支問題
「公告」發布前,企業發生的派遣勞務費可憑勞務費發票稅前扣除,但其中負擔的被派遣人員的工資薪金可否作為計算職工福利費、工會經費及教育經費計算依據,各地規定不同。如上海規定一般可作為計算3項經費的計算依據;蘇州地區,對於企業所得稅由國稅局徵收的企業,不可作為計算3項經費的計算依據,對於企業所得稅由地稅局徵收的企業,符合一定條件才被允許。
「公告」明確了企業為被派遣人員支付的相關費用,可區分為「工資薪金支出」和「職工福利費支出」等,並按稅法規定進行稅前扣除,其中屬於工資薪金支出,准予作為計算3項經費的依據,統一了各地的此項政策,對於接受派遣人員較多的企業來說,屬於利好消息。
二、融資費用
「公告」還重點明確了除借款利息支出外的融資費用如何稅前扣除,如企業通過發行債券、取得貸款等方式融資所發生的手續費及佣金支出,除符合資本化條件外,一般應作為財務費用准予稅前據實扣除;對債券利息支出,不受同期同類利率的限制,准予稅前據實扣除。但對企業向非金融機構的借款利息,仍須按照不超過金融企業同期同類貸款利率計算的數額稅前扣除。所謂「同期同類貸款利率」,通常可取金融企業公布的同期同類平均利率等。
三、籌辦期費用
「公告」發布前,籌辦期間發生的業務招待費、廣告及業務宣傳費如何稅前扣除?各地稅務機關規定不一。實務中因籌辦期沒有營業收入,多數規定這些費用不得稅前扣除。
「公告」還明確了籌建期間發生的業務招待費,直接按其實際發生額的60%稅前扣除;廣告費和業務宣傳費按其實際發生額稅前扣除,因此增加了企業所得稅前可扣除金額。
某企業2011年7月開始生產經營,當年度營業收入1000萬元。業務招待費及廣告宣傳費發生額如下: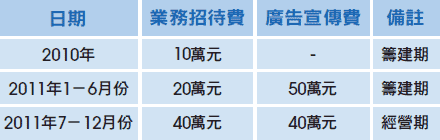
假設企業對於開辦費選擇開始經營當年一次性扣除,則2011年准予稅前扣除金額如下: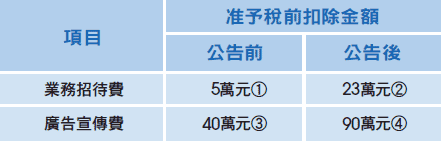
①:40×60%與1000×5‰孰低;
②:(10+20)×60%+40×60%與(10+20)×60%+1000×5‰孰低;
③:40與1000×15%孰低;
④:50+40與50+1000×15%孰低。
四、以前年度發生的應扣未扣支出
無論企業在匯算清繳時還是在改制過程中,都會碰到以前年度發生的應扣未扣支出需要追溯納稅調整,但由於稅法沒有明確規定,實務中通常會遇到障礙。
此次「公告」也明確了以前年度發生的應扣未扣支出,在企業做出專項申報及說明後,准予追補確認扣除,但根據權責發生制原則,不得改變扣除的所屬年度,應追補至該專案發生年度計算扣除,且追補確認期限不得超過5年。
對於虧損企業、或盈利企業經過追補確認後出現虧損,應首先調整該項支出所屬年度的虧損額,然後再按照彌補虧損的原則計算以後年度多繳的企業所得稅款。
五、稅前扣除規定與企業實際會計處理之間的協調
根據稅法規定,應納稅所得額是在會計利潤基礎上進行調整計算。為減少會計與稅法差異的調整,便於稅收徵管,此次「公告」明確了如果會計處理沒有超過稅法規定的稅前扣除範圍和標準,在稅務處理時,將不再進行調整。
最後要特別提醒,「公告」僅適用於2011年度及以後各年度企業應納稅所得額的處理,2011年度之前並不適用。