「虛開普通發票」最新法律分析
大陸對虛開普通發票加大打擊力度,2011年2月1日新修訂的〈發票管理辦法〉將罰款上限由人民幣(下同)5萬元提高為50萬元;而2011年5月1日《刑法修正案(八)》則新設「虛開發票罪」這一兜底罪名,虛開普通發票達100份以上,或虛開金額累計達40萬元以上,將構成犯罪。
大陸對虛開增值稅專用發票的處罰比較嚴厲,而對虛開普通發票,過去只算違法行為,處罰也較輕,所以很多企業較為忽視。但從2011年開始,大陸加大對虛開普通發票的處罰力度,2月1日修訂的〈發票管理辦法〉對罰款上限由5萬元提高為50萬元,而5月1日起實施的《刑法修正案(八)》則新設「虛開發票罪」這一兜底罪名,所以台資企業在大陸經營要對此注意。
發票一般分為三類:增值稅專用發票、可抵扣稅款的其他專用發票及普通發票。其中可抵扣稅款的其他專用發票主要指運輸費用結算單據、農業產品收購發票等,這類發票與增值稅專用發票都可以抵扣稅款,法律上對虛開這兩類發票的處罰較為嚴厲。除此以外的就是普通發票,它不能抵扣,如果虛開,導致的結果是逃稅。
一、行政處罰責任
根據〈發票管理辦法〉,虛開普通發票是指為他人或為自己開具、讓他人為自己開具、介紹他人開具與實際經營業務情況不符的發票。所謂「不符」,主要是指開具陰陽發票,即發票聯多開金額(多報銷)而記帳聯和存根聯少開金額(少繳稅),另外還有開列虛假品名、服務內容、數量、日期等。
非法代開普通發票也是違法行為,法律規定代開發票只能到稅務部門代開,不能找其他企業隨意代開。實務中個別企業因不具備某種開票資格,如貿易公司沒有營業稅發票,就找別人代開,這其實是違法的。
對於虛開和代開發票,稅務機關可沒收違法所得,並根據發票金額大小同時進行罰款: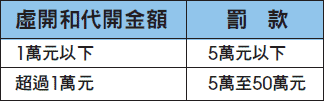
另外,還需注意假發票問題,通常在火車站、公車站有兜售假發票的小販,如果買了這些發票使用,就有可能承擔法律責任。〈發票管理辦法〉規定,如果知道或應當知道是假發票而受讓、開具、存放、攜帶、郵寄或運輸的,可根據不同情節,處1萬至5萬元、5萬至50萬元的罰款,並沒收違法所得。
台資企業除了自己不虛開、代開發票或故意使用假發票外,還應當注意避免取得虛開的發票或假發票。對於非正規管道取得的發票,或者發票不是銷售方所在地的發票,或發票上的銷售方、印章、數量、金額及稅款等內容與實際不符、發票重號或連號嚴重,或勞務流、發票流、資金流不一致,以及對方要求大金額現金結算、支票不寫抬頭等情況的,企業應當提高警惕,小心對方虛開發票或開具假發票。
企業可在開展業務之前先調查對方背景,查看是否具備開具發票的資格等,在取得發票時,要通過網上發票查詢平台進行查驗。
二、刑事處罰責任
《刑法修正案(八)》新增了虛開發票罪和持有偽造的發票罪,2011年11月14日公布的〈最高人民檢察院、公安部關於公安機關管轄的刑事案件立案追訴標準的規定(二)的補充規定〉,進一步明確了上述兩罪的立案標準:
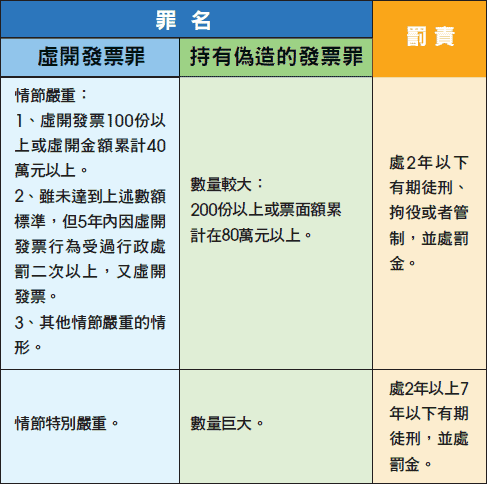
實踐中,虛開發票違法所得數額較大,或致使國家稅款損失數額較大等,也屬情節嚴重。另外,單位犯罪的,除了單位要承擔刑事責任外,直接負責的主管人員和其他直接責任人員也要承擔刑事責任。