上海增值稅改革影響企業納稅
上海市增值稅改革,本意應屬結構性減稅,以解決重複徵稅問題,從總體上降低企業的平均稅負。對於接受服務方因可多取得進項稅額,稅負會減輕;對於試點納稅人,由於各個行業及企業不同,能取得的進項稅額存在差異,稅負未必減輕。
2011年11月大陸發布財稅[2011]110號和財稅[2011]111號,對上海市交通運輸業和部分現代服務業進行增值稅改革。
一、主要稅改內容
1、應稅服務和稅率
自2012年1月1日起,上海市交通運輸業、部分現代服務業企業提供陸路(水路、航空、管道)運輸服務、研發和技術服務、資訊技術服務、文化創意服務、物流輔助服務、有形動產租賃服務、會計師和律師鑒證諮詢服務等應稅服務的,由營業稅改徵增值稅。其中有形動產租賃適用17%稅率,交通運輸業適用11%稅率,其他現代服務業適用6%稅率。
2、納稅人標準
相比原規定的商業企業年應稅貨物銷售額達到80萬元(生產企業為50萬元)以上為一般納稅人,上述試點行業應稅服務年銷售額需達到500萬元以上為一般納稅人。如果企業已取得一般納稅人資格並兼有應稅服務的,不需重新申請認定。未達到上述標準的企業為小規模納稅人,徵收率為3%,不得抵扣進項稅。
3、計稅方法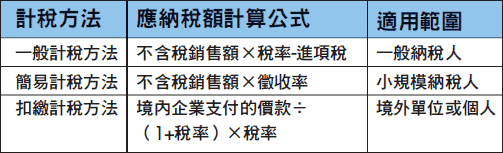
4、進項稅抵扣
企業可憑增值稅專用發票、海關進口增值稅專用繳款書、農產品收購發票、農產品銷售發票、運輸費用結算單據和稅收通用繳款書抵扣進項稅,較銷售貨物而言,可抵扣的單據增加了稅收通用繳款書,也就是境內企業向境外單位或個人支付諮詢費等應稅服務時,代扣代繳的增值稅可在銷項稅中進行抵扣,但需提供書面合同、付款證明和INVOICE,資料不全的不得抵扣。
另外對於原一般納稅人兼有應稅服務的,截止到2011年12月31日的增值稅期末留抵稅額,不得從應稅服務的銷項稅額中抵扣,且實務中稅務機關要求貨物銷售和應稅服務分別核算、分別申報、分別繳納。
二、企業稅負變化分析
上述試點行業中,交通運輸業稅率從3%上升到11%,有形動產租賃稅率從5%上升為17%,而年應稅服務額未達500萬元的其他現代服務業,由原5%營業稅直接下調了2個百分點,此項稅負下降較為明顯。
1、交通運輸業
該行業耗費占比最大的為車輛的購進與維修、油品消耗,均可取得進項稅,但已成立企業的存量資產並未規定允許抵扣,因此交通運輸業稅負是升是降很難確定,一般毛利率越高或燃料、資產設備占成本比重越低,其稅負率上升越高。
而接受勞務方取得上海市交通運輸企業開具的增值稅專用發票可抵扣11%進項稅,若對方為小規模納稅人,雖只能開具3%稅率的增值稅普通發票,仍可按含稅金額和7%扣除率計算進項稅。從2012年1月1日起,上海市交通運輸業除鐵路運輸外,均不得再開具運輸費用結算單據,企業取得此類單據也不得抵扣。
2、有形動產租賃
有形動產租賃業務由營業稅改徵增值稅,一舉解決了原來承租方沒有抵扣、出租方不能抵扣的問題,但因經營租賃和融資租賃原計稅方式不同,稅負增減還是有所差異。
比如2012年1月上海A公司外購設備不含稅價1,000萬元,進項稅額170萬元,將設備租給B公司3年,年含稅租金500萬元。稅改後,A公司前2年不需繳納增值稅,第3年繳增值稅48萬元,B公司每年抵扣進項稅73萬元,3年合計抵扣218萬元。
相比稅改前,經營租賃方式下A公司繳納營業稅75萬元,B公司無法抵扣進項稅218萬元,A、B兩公司都有不同程度的稅負下降;融資租賃方式下,A公司繳納營業稅17萬元,A公司稅負有所上升,因此考慮到融資租賃稅負增加情況,111號文對其增值稅實際稅負超過3%的部分實行增值稅即徵即退,和小規模納稅人稅負率持平。
假設此筆租賃業務標的物為繳納消費稅的小汽車,對A公司無任何區別,B公司取得的租賃費進項稅能否抵扣,目前尚未明確規定,但就最終用途而言應不能抵扣,否則自購和外租同等性質的小汽車適用的政策將不一致。