
台資銀大陸貸款損失準備計提分析

 大陸銀行計提貸款損失,主要有兩個法律依據:一個是人民銀行的銀發〔2002〕98號文;另一個是財政部的財金〔2012〕20號文。2007年之前大陸銀行都按人民銀行的規定計提貸款損失準備;2007年後大陸金融業開始執行企業會計準則,會計準則對貸款損失準備的規定與財政部的管理辦法是一致的,所以台資銀行的大陸分行實際同時執行了人民銀行和財政部的兩個文件。
人民銀行的「一般準備」是稅前提取,計入當期損益;財政部的「一般準備」則為稅後提取,計入所有者權益的「一般風險準備」,兩者計提範圍也不相同。
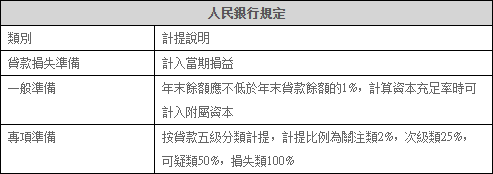
大陸的銀行金融機構已全面實施企業會計準則,有關計提貸款損失準備,是按財政部文件執行,但由於財政部文件中沒有提及外國銀行在大陸要如何計提貸款損失,所以實務中,都是按照人民銀行的文件計提貸款損失準備(注釋1:《關於印發〈銀行貸款損失準備計提指引〉的通知》(銀發〔2002〕98號)目前仍然有效)。
目前大陸有關銀行貸款損失準備計提,主要依據中國人民銀行2002年發布的《銀行貸款損失準備計提指引》,及財政部2006年發布的《企業會計準則第22號--金融工具確認和計量》,和2012年發布的《金融企業準備金計提管理辦法》。(注釋2:《企業會計準則第22號--金融工具確認和計量》已於2017年修訂);《關於印發〈金融企業準備金計提管理辦法〉的通知》(財金〔2012〕20號)目前仍然有效。)
人民銀行對計入當期損益的貸款損失準備的計提方法進行規定,財政部則是對計入當期損益的資產減值損失(包括貸款損失準備)和計入所有者權益的一般準備進行定義,以下歸納整理人民銀行和財政部各自對貸款損失準備的計提要求。
大陸財政部曾於2005年發布過一版呆帳準備提取的管理辦法,按人民銀行規定的專項準備和特種準備計提方法提取呆帳準備,計入當期損益;按不低於風險資產期末餘額1%計提一般準備,計入所有者權益。2012年新的文件則對一般準備的提取比例及貸款損失準備的計提方法做了調整,調整後與會計準則保持一致,財政部同時要求銀行總行統一提取和管理一般準備。
人民銀行雖然規定了一般準備、專項準備、特種準備,但並未說明會計處理問題,實際上也都是計入當期損益,並非從稅後利潤中提取計入所有者權益。從人民銀行文件對這幾種準備的定義來看,只是財政部文件中的「組合減值」部分。人民銀行要求貸款損失準備須由銀行總行統一計提,外國銀行分行則由其總行提取一般準備,分行只需提取專項準備即可,實務多為提取1%一般準備,與稅法保持一致,也有少量分行提取單項減值準備。
另外還有兩點值得台資銀行注意:
1、人民銀行和財政部所說的「一般準備」概念不同,人民銀行的「一般準備」是稅前提取,計入當期損益;財政部的「一般準備」為稅後提取,計入所有者權益的「一般風險準備」項目,如上面兩表所分析,兩者計提範圍也有所不同(注釋3:人民銀行和財政部都對計入當期損益和所有者權益的貸款損失準備的計提方法進行規定,但計提方法差異巨大,以計入所有者權益的一般準備為例,人民銀行要求一般準備的餘額不低於全部貸款餘額的1%,一般銀行直接按年末貸款餘額1%來計提一般準備。財政部則是要求先全面評估銀行風險資產的所有潛在風險,扣除計入資產減值準備的撥備部分,如果還有剩餘風險,再計入一般風險,一般風險原則上不低於風險資產期末餘額的1.5%,並且在計算資本充足率時可以計入一級核心資本。不論是人民銀行還是財政部,都要求總行統一計提和管理一般準備,台資銀行大陸分行無需計提一般準備)。
2、上面所分析的內容皆為會計處理規定, 與稅務上允許稅前列支的貸款損失準備存在差異,不可混為一談。