該煩惱的人不只是庫克

上週四Apple公司股價創2013年以來最大跌幅,累計近三個月更下跌高達39.09%,不免讓人開始懷疑Apple的持續創新能力。然而,根據Counterpoint Research報告指出,2017年第四季Apple獨吞全球手機86%獲利,即便是去年第二季的新機空窗期其手機全球利潤占比仍高達62%;不僅遙遙領先三星的17%,更是中國大陸華為等四大品牌合計占比的三倍以上,其他品牌的剩餘利潤占比則不及1%。因此,與其將Apple手機業務的成長停滯全歸因於Apple的創新已面臨瓶頸,或且是中國手機市場的需求疲態已現;倒不如嚴肅面對,如果連掌控手機市場七成左右獲利的龍頭廠商都面臨困境,那意味的可能是手機這個產業已開始步上桌上型電腦及筆電的成長停滯後塵。

Apple獨吞全球手機86%獲利。
一、殺手級應用才是市場需求的最大驅動力
殺手級應用(Killer Application)指的不僅僅是一套新的應用軟體或程式,更且是指足以改變整個產業遊戲規則、替代既有產業,或且壟斷整個產業的新產品與應用;這與科學範疇裡用來描述基本理論假設從根本上產生重大改變的典範轉移(Paradigm Shift)有異曲同工之妙。殺手級應用產品會有以下幾個特點,先是必須能引領出足夠龐大的消費市場,因為唯有夠大的市場需求才能帶動整個產業鏈的蓬勃發展,而市場需求規模夠大的前提當然是產品單價必須夠高且盡可能人手一支。
殺手級應用的產品生命週期將隨「新產品創造新市場、技術替代與價格替代」等三不同階段擴散。
其次,是必須能有新的技術不斷打造新的進入門檻,一則淘汰競爭力不足的邊際廠商、讓整個產業在高投入的同時也能維持高的投資報酬率;二則藉之再創產業新生命週期、催生整個產業朝良性循環方向發展。基此,殺手級應用的產品生命週期將隨「新產品創造新市場、技術替代與價格替代」等三不同階段擴散;新產品創造新市場只能吸引「Pioneer及早期大眾型」消費者市場滲透率普遍還不高,技術替代階段則是藉由新產品的不斷出現,帶動市場的快速成長與普及;價格替代階段則明顯已臻產品生命週期的成熟期,只能藉由價格競爭來刺激消費。
參照上述標準,2007年iPhone 2的橫空出世確實為智慧型手機這個殺手級應用產品開啟了「新產品創造新市場」的發展新契機;其間更曾出現手機面板及其配備相機解析度、手機尺寸大小與手機CPU運算速度等不同的階段的「技術替代」,因而催生了智慧型手機的爆發性再成長。惟近幾年來,中國大陸中低價手機挾性價比優勢襲捲全球,似乎也意味著智慧型手機已步向「價格替代、產品替換時間不斷延長、市場需求成長停滯」的成熟期階段。
二、殺手級應用空窗期來臨 智慧型手機之後誰來接棒?
(一)每十年左右就會有殺手級應用挹注電子業成長
不論資訊電子產品如何替代與更迭,近幾十年來的發展始終還是以「如何讓聲音的音質更好?如何提高影像解析度?如何高速運算處理大量資料及如何處理聲音、影像與資料之移動必要性?」等這幾個議題為核心。先是上個世紀70、80年代的電子計算機與彩色電視,接著是獨霸90年代的個人電腦、筆電及其衍生之相關週邊產業;2000年前後進入光電世代,磁碟機為光碟機所取代、底片型相機繼之為數位相機所淘汰、辦公桌及家裡客廳用的也不再是厚重的CRT監視器與CRT電視。GSM行動電話的出現為聲音的移動必要性找到了答案,iPhone2的橫空出現讓手機不再只是一個通訊裝置,有了智慧型手機、嚴格言之應該是有了智慧型行動裝置,不論何時與何地,消費者的聲音、資料與影像的移動必要性同時獲得了解决。
(二)庫克的煩惱也是台灣即將面臨的挑戰
Steve Jobs於2007年1月9日在iPhone 2手機發表會上說,iPhone2具三項突破性功能,它不只是一支電話、也是一支iPod,更是一個突破性地網路裝置。雖然Apple公司透過iPhone的上市掀起了一股白色旋風、更同時開啟了智慧型手機的破壞式創新先河;但誠所謂成也Apple敗也Apple,由於iPhone的問世,iPod、電子計算機、數位照相機、DVD,更且是部分的個人電腦功能,全部被整進這麼一個小小的裝置內,進而使得前述被替代的產品要不淪入產品生命週期的成熟期、要不迅速為市場所淘汰。
礙於缺乏新技術刺激頂級手機的使用壽命大增,智慧型手機要重新展翅高飛可能需等到2020年5G落地或內建AI功能的智慧手機來接棒。
而今,智慧型手機的功能替代創新疲態已現,以致換機需求大減,廠商只能藉由調降價格來刺激市場需求;Gartner研究總監即認為,礙於缺乏新技術刺激頂級手機的使用壽命大增,智慧型手機要重新展翅高飛可能需等到2020年5G落地或內建AI功能的智慧手機來接棒。因此,接下來的課題將會是:當今明兩年主流產品空窗期到來時,誰來接棒智慧型手機成為下一個新的殺手級應用?台灣資訊電子產業的代工優勢是否還能在下波主流產業出現時依然獨領風騷?這不僅僅是庫克的煩惱,更是台灣再次成長的瓶頸與挑戰。
三、下個殺手級應用何處尋?
全球最具權威性的IT研究與顧問公司Gartner每年10月均會出版一份講述未來技術趨勢的報告,Gartner認為AI將讓機器能更自然地與環境互動、2020年全球會有逾200億個物聯網端點與感測器、區塊鏈技術將改寫人與人之間的信任模式,而5G的成熟也會迎來更多的智慧空間。電子創新網日前亦報導,關於2019年的七項技術,Imagination公司認為自動駕駛車、5G、機器人、AR/VR及AI相關技術等將會取得不小進展;百度創始人李彦宏則於今年年初預測,AI在很多場景將會逐澌取代手機成為人們生活的必需。另根據TrendForce及IDC等研究機構,針對2019年的產業發展趨勢所做的最新預測,也是有志一同一致看好5G商用、內建AI語音功能的智慧裝置及物聯網等的未來發展;知名風投公司A16Z合伙人則認為目前我們正處於多個新時代的開端,其中又以AI、AR/VR及物聯網、自動駕駛、無人機等最具潛力。就連有科技風向球美譽的拉斯維加斯消費性電子展(2019CES展),今年展出的項目也不脫智能居、智能車、自駕車、AI人工智能、IoT物聯網應用、AR/VR及健康照護等。
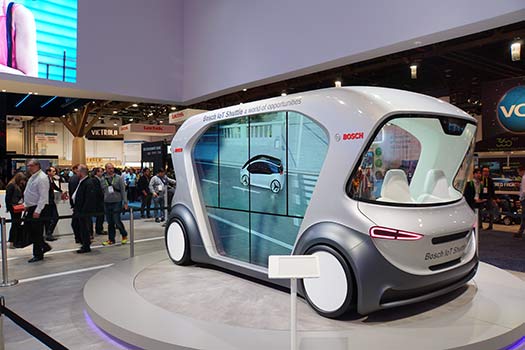
Bosch在2019年 CES展示自動駕駛概念車。
綜上所述,似已明顯看出5G加速落地後,內建AI功能的各式智能居、智能車與物聯網生態系統可望成為下一代的殺手級產品與應用;但我們更應注意的是,彼等之產品與應用已是一種文化、一種生態系統,而不能再只唯硬體裝置之生產優勢是賴。
四、結語
國際企業選擇市場進入策略,要不選擇勞工或原物料成本低的,要不選擇接近市場、以便能就近分享市場成長或減少運輸成本。台灣資訊電子產業的代工商業模式,一直以來扮演的就是全球供應鏈裡的效率與低成本競爭優勢的提供者角色,然而下一代的殺手級應用產品一旦成為一種文化、一種生態系統,就不再只是單一的硬體裝置;台灣企業自然必須得改採市場接近策略、以整合性解決方案的提供者角色自居,而不能再只拘泥於既有代工商業模式的狹獈、固守現有低成本競爭優勢策略而不變。