《 A股上市公司巡禮 》 長飛光纖
長飛光纖是中國大陸為數不多能夠實現棒纖纜一體化業務模式的公司之一,目前光纖、光纜及光纖預製棒三大主營業務全面問鼎「全球第一」。公司通過技術創新,真正做到了關鍵核心技術完全自主可控,實現了從「以市場換技術」到「以技術換市場」的完美蛻變。
2018年7月20日全球最大的光纖光纜供應商長飛光纖光纜股份有限公司登陸上交所(股票代碼601869,以下簡稱長飛光纖),發行數量7,579.05萬股,本次發行新股占公司發行後總股本的比例為10%,發行市盈率(攤薄)為16.38倍,每股發行價人民幣26.71元,募集資金總額人民幣202,436萬元,募集資金將用於「長飛光纖潛江有限公司自主預製棒及光纖產業化二期、三期擴產項目」、「償還銀行貸款」、以及「補充流動資金」。
1988年5月武漢光通信、武漢信托與荷蘭飛利浦共同出資設立長飛光纖的前身長飛有限,註冊資本為2,900萬元荷蘭盾。歷經多次增資和股權轉讓後,改制前長飛有限註冊資本變更為6,332.82萬歐元,中國華信、長江通信、荷蘭德拉克科技持有長飛有限的股權比例分別為37.5%、25%、37.5%。2013年8月長飛有限董事會决議改制為長飛光纖,截至2012年12月31日經審計的長飛有限淨資產為人民幣108,851.52萬元,按1比0.440593的比例折合股本47,959.26萬股。公司取得中國證監會《關於核准長飛光纖光纜股份有限公司發行境外上市外資股的批復》,2014年11月通過香港聯交所上市聆訊,12月以每股港幣7.39元公開發行H股15,987萬股,並在香港聯交所上市(證券代碼06869),發行後股本變更為63,946.26萬股。上市後公司對員工進行股權激勵,2015年12月以每股港幣7.15元非公開方式發行境外上市外資股(H股)1,186.9萬股、內資股3,078.3萬股,發行後股本變更為68,211.46萬股。
長飛光纖一直專注於光纖光纜行業,致力於光纖預製棒、光纖和光纜等相關產品的研發創新與生產製造,屬「C39計算機、通信和其他電子設備製造業」,產品主要應用於通信線路的建設。光纖光纜行業主要經營模式為上游廠家通過採購原材料製造光纖預製棒,售予光纖製造企業;光纖製造企業將光纖預製棒加工成為光纖,再由光纜製造企業將光纖加工成為光纜,銷售給終端客戶。
受到各國政府對光纖光纜行業持續的政策支持、移動互聯網高速增長和5G技術實施應用以及光纖到戶等因素的影響,全球光纖光纜行業將繼續保持穩健增長,行業將迎來新一輪發展機遇。隨著中國大陸「三網融合」、「寬帶中國」、4G/5G建設等政策紅利逐步釋放,預計2021年全球及中國大陸光纜需求量將分別達到6.17億芯公里和3.55億芯公里。光纖光纜行業的主要參與者主要來自歐美、日韓、印度和中國大陸,競爭對手主要包括美國康寧、荷蘭德拉克科技、日本住友、韓國LS以及中國大陸通鼎互聯、亨通等。
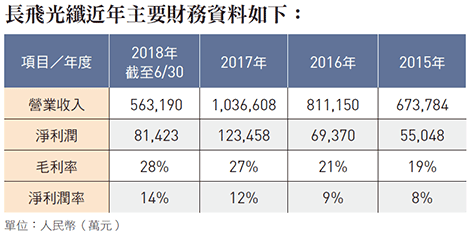
長飛光纖的核心優勢在於光纖預製棒技術以及棒纖纜一體化,光纖預製棒、光纖產品的毛利率遠高於光纜產品,基於公司自身產能不能完全滿足客戶需求,形成了自產與外購相結合的業務模式,2015到2017年度外購產品的營收收入合計占全部營業收入的比例分別為55%、49%、43%。公司不同產品採用不同的銷售模式,其中光纖預製棒方面,中國大陸及海外均採用直銷模式;光纖方面,中國大陸及海外均採用直銷模式;光纜方面,主要通過集採招標程序進行銷售。公司主要客戶為中國大陸三大電信運營商、光纜生產商等,其中向三大電信運營商主要銷售光纜產品,向光纜生產商主要銷售光纖預製棒及光纖,2015到2017年度前十大客戶營業收入合計占全部營業收入的比例分別為64%、70%和67%。
長飛光纖與股東德拉克科技在業務範圍上存在重合,但與德拉克科技的主要業務區域並不重叠,故雙方通過劃分銷售市場來避免同業競爭。公司在原有引進技術的基礎上,以「引進-消化-吸收-再創新」為技術發展路線,實現了從「以市場換技術」到「以技術換市場」的完美蛻變,已在緬甸、印尼、南非等境外設立11家子公司。公司真正做到了關鍵核心技術完全自主可控,共取得發明專利170項、實用新型專利157項、外觀設計專利二項以及境外專利49項。
長飛光纖將以登陸A股為新的起點與契機,繼續致力於推動光纖技術的普遍使用,為人類信息傳輸與智慧聯接提供優質產品和解决方案,從而成為一家真正國際化的公司。