收入準則變化解析
2017年7月,財政部修訂印發了《企業會計準則第14號─收入》(以下簡稱新收 入準則),為10年來首次對收入準則做出重大修訂,將現行收入準則和《企業會 計準則第15號─建造合同》兩項準則納入新14號收入準則,本文對新收入準則 變化進行重點解析。
2017年7月5日,財政部修訂印發了《企業會計準則第14號—收入》(以下簡稱新收入準則),財政部此次發布的新收入準則,其基本思路與國際財務報告準則和美國會計準則都保持了一致。本文重點對收入確認分析如下:
新收入準則主要變化
1、將現行收入和建造合同兩項準則納入統一的收入確認準則
現行兩項準則規範收入確認,可能會使類似交易採用不同收入確認方法,導致會計信息不具可比性。新收入準則要求採用統一的收入確認模型來規範所有與客戶之間的合同產生的收入,並且就「在某一時段內」還是「在某一時點」確認收入提供具體指引,有助於更好地解決目前收入確認時點的問題,提高會計信息可比性。
某一時段履行的義務是指有下列情況之一:履約同時客戶就取得並消耗企業履約帶來的經濟利益;客戶能控制在建商品;履約過程中的產出商品具有不可替代用途,且企業有權就累計已完成的履約部分進行收款。否則屬於某一時點履行義務。
2、以控制權轉移替代風險報酬轉移作為收入確認時點的判斷標準
現行收入準則要求區分銷售商品收入和提供勞務收入,並且強調在將商品所有權上的主要風險和報酬轉移給購買方時確認銷售商品收入。新收入準則規定客戶取得相關商品(或服務)控制權時確認收入,風險和報酬轉移作為判斷控制權轉移的一個條件,從而能夠更加合理地反映收入確認時點。
取得商品控制權,是指能夠主導該商品的使用並從中獲得幾乎全部的經濟利益。商品控制權需要考慮如下因素:企業享有現時收款權;法定所有權轉移給客戶;實物轉移給客戶;主要風險和報酬轉移給客戶;客戶已接受該產品。
商品控制權的五步法確認收入:評估合同;識別合同中包含的單項履約義務;確定交易價格;把總交易價格分攤到單項履約義務;按各單項履約義務的履行確認收入。
3、新舊準則收入確認比較: 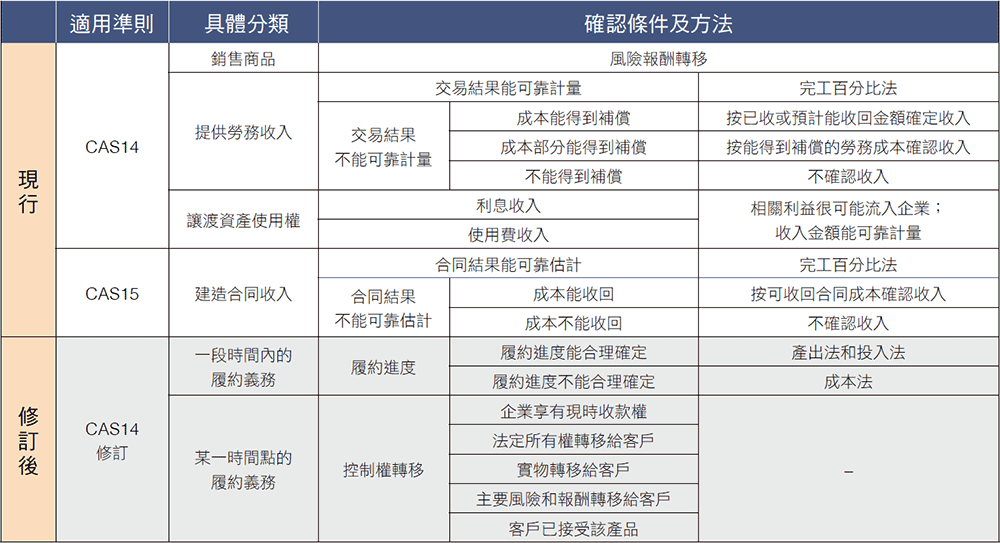
4、對於包含多重交易安排的合同及合同變更的會計處理提供更明確的指引
新收入準則要求企業在合同開始日對合同進行評估,識別企業同同一客戶或者該客戶的關聯方在相近時間簽訂的合同,是否做為一項合同處理,再按商品控制權的五步法確認收入。對於合同變更,是作為一個新的單項合同處理還是做為新合同處理及是否調整當期收入做出了明確規定。而之前合同合併及變更是由CAS15號針對建設合同規定。
5、對於某些特定交易的會計處理給出了規定
收入準則對於某些特定交易(或事項)的收入確認和計量給出了指引規定。如附有銷售退回條款的銷售、附有品質保證條款的銷售、區分主要責任人和代理人、附有客戶額外購買選擇權的銷售、向客戶授予知識產權許可、售後回購交易、無需退還的初始費等,這些規定將有助於更好的指導實務中會計處理操作。
新收入準則實施時間
在境內外同時上市的企業以及在境外上市並採用國際財務報告準則或企業會計準則編制財務報表的企業,自2018年1月1日起施行;其他境內上市企業,自2020年1月1日起施行;執行企業會計準則的非上市企業,自2021年1月1日起施行;允許企業選擇提前執行。
新準則的變化更多是理念和框架上的,多是一些指導性的,具體會計處理還需關注後續的準則應用指南。新收入準則強調合同的重要性,建議業務部門簽訂合同時多和財務部門溝通,就交貨條件、發票開具、支付條件、交易定價安排做出有利企業的合同條款。