年終獎金個人所得稅扣繳新規
2011年7月大陸國務院頒布了關於修改《個人所得稅法實施條例》的決定,新規由於起徵點的提高及工資薪金所得稅率的調整,引起全年一次性獎金的異常區間發生變化,納稅人應避免出現稅後淨得反而減少的異常情況。
新修改的《個人所得稅法實施條例》規定,自2011 年9 月1 日起,納稅人實際取得的工資、薪金所得,均應按新法修改後的減除費用標準和稅率表計算繳納個稅,對於取得全年一次性獎金計稅方法,也同時按照新稅法執行。
一、取得全年一次性獎金的個稅計稅方法
1、計算方法:
納稅人在取得全年一次性獎金時,應單獨做為1個月工資、薪金所得計算納稅,具體計稅方法為:將取得的全年一次性獎金除以12 個月,根據其商數確定適用稅率和速算扣除數,然後再計算應繳稅金,由扣繳義務人發放時予以代扣代繳。
2、舉例計算
例如,某居民納稅人2011 年12 月取得全年一次性獎金20,000 元,其工資為每月5,000 元,此次獎金個稅計稅步驟為:
a、先將一次性獎金,除以12 個月,根據其商數確定適用稅率和速算扣除數:
20,000÷12 = 1,666.67(元),按照新《個人所得稅法》中,工資薪金所得適用稅率表確定其稅率為10%,速算扣除數為105。
b、根據步驟a 的稅率及扣除數,計算此次一次性獎金的應納稅額為:
20,000×10% - 105 = 1,895(元)。
c、如當月正常薪資所得低於稅法規定的費用扣除額,應將全年一次性獎金減除「雇員當月工資薪金所得與費用扣除額的差額」後的餘額,再按上述辦法確定全年一次性獎金的適用稅率和速算扣除數。
就上述舉例:如該居民納稅人取得全年一次性獎金的當月薪資為3,000 元,較稅法規定的費用扣除額3500元低500元,可按抵減後的餘額(20,000 -500 = 19,500)來確定其獎金適用稅率及速算扣除數,其他計算步驟相同。(註:外籍人員費用扣除額為4,800 元)。
3、全年一次性獎金的計稅方法總結:
用商數確定稅率,用總額(或差額抵減後餘額)計算稅款。需要注意的是,根據稅法規定,以上計稅方法在一個納稅年度內,對每一個納稅人,只允許採用一次。
二、全年一次性獎金的異常區間
全年一次性獎金的異常區間,是指由於個人所得稅適用超額累進稅率,以及上述全年一次性獎金個人所得稅特殊的計算方法,使得發放全年一次性獎金時,會出現年終獎金稅前收入增加,而稅後淨得反而減少的異常情況。
舉例說明: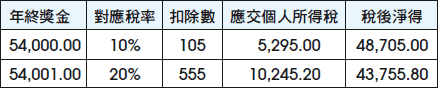
從以上舉例發現,年終獎金稅前增加1 元,稅後淨得卻減少4,949.20 元。
通常情況下,年終獎金稅前收入與稅後淨得均呈正比,只有在所得稅率進級區間才會產生以上的異常區間,通過計算,大陸目前的年終獎發放存在六個「節稅區」,列示如下:
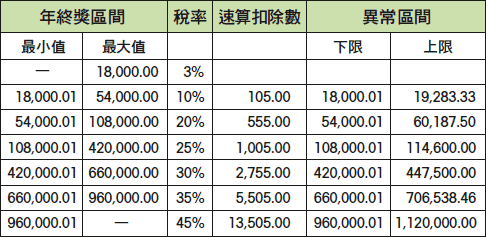
企業在制定年終獎發放方案時,對處於異常區間的獎金可按上一個「年終獎區間」的最大值計提發放較為節稅,也可從全年的角度做出完整的規劃,找出年終獎金與月薪的最節稅組合等進行適當的稅務籌畫,即可達到節稅目的。
三、如何進行全年一次性獎金個稅系統申報
1、申報期限
應將發放年度獎金的當月作為稅款所屬期,在發放的次月申報期內申報繳納稅款。
2、具體申報方法
年度獎金個稅的明細申報和工資薪金明細申報方法基本一樣,需注意將收入項目選擇為年終一次性(或數月獎金)。
還需提醒的是,如果是企業替員工承擔年終獎個人所得稅的,還需進行還原稅前所得,計算代扣代繳個人所得稅。