上海增值稅改革政策後續解析
繼財稅[2011]110號、財稅[2011]111號之後,大陸財政部、國家稅務總局及上海稅務局又連續發布財稅[2011]131號、財稅[2011]133號及滬財稅[2012]5號等公告,對上海市試點納稅人關心的零稅率、免徵增值稅適用範圍等問題進行補充說明,明確了適用的稅務政策。
自財稅[2011]110 號、財稅[2011]111 號之後,近期大陸財政部、國家稅務總局及上海稅務部門陸續發布相關營業稅改增值稅後續補充政策,試點納稅人需關注以下內容:
一、零稅率適用範圍
1、提供國際運輸服務
① 在境內載運旅客或者貨物出境;
② 在境外載運旅客或者貨物入境;
③ 在境外載運旅客或者貨物。
需要說明的是,納稅人在提供上述服務的同時,還必須取得相應經營許可證,才可以享受零稅率,經營許可證包括「國際船舶運輸經營許可證」等。
2、向境外單位提供的研發服務和設計服務,但不包括對境內不動產提供的設計服務。
3、對上述提供零稅率的應稅服務,納稅人仍應按月向主管退稅的稅務機關申報。
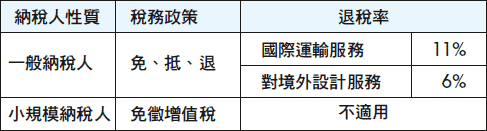
從「免、抵、退」的計算公式來看,若企業有增值稅期末留抵稅額,則可獲得期末留抵稅額與免抵退稅額孰小金額的退稅額;反之若企業未有增值稅期末留抵稅額,則無法獲得退稅。從「免徵增值稅」的計算公式來看,企業需把對應的進項稅額轉入營業成本,無需繳稅。但從二者的稅務政策來看,由於「免、抵、退」政策徵稅率與退稅率相同,未有進項稅額轉出,故一般納稅人的實際稅負會低於小規模納稅人。
二、免徵增值稅適用範圍
財稅[2011]131 號在財稅[2011]111 號文的基礎上,列舉以下幾種免徵增值稅的服務情形及規定。如會議展覽地點在境外的會議展覽服務、存儲地點在境外的倉儲服務、標的物在境外使用的有形動產租賃服務等,此處強調服務發生在境外,不論該服務接受方是否為境外單位。
而對技術轉讓服務、技術諮詢服務、鑑證服務、諮詢服務、廣告投放地在境外的廣告服務等(此處不包括對境內貨物或不動產的認證服務、鑑證服務和諮詢服務),則強調服務的接受方必須是境外單位。
需提醒的是,用於免徵增值稅項目的進項稅不得抵扣,企業需把對應的進項稅額轉入營業成本。另外,離岸服務外包由免徵營業稅改為免徵增值稅,但仍應取得商務委的「離岸服務外包合同確認單」。
三、銷售固定資產
按照財稅[2011]111 號文認定的一般納稅人,銷售自己使用過的2012 年1 月1 日(含)以後購進或自製的固定資產,按照適用稅率徵收增值稅;銷售自己使用過的2011 年12 月31 日(含)以前購進或者自製的固定資產,按照4% 徵收率減半徵收增值稅。
對於小規模納稅人銷售自己使用過的固定資產雖未明確如何處理,但根據財稅[2009]9 號、國稅函[2009]90 號的相關規定,應減按2% 徵收率徵收增值稅,計算公式如下:
銷售額=含稅銷售額 /(1+3%)
應納稅額=銷售額×2%
四、租賃應徵消費稅的小汽車
對於前期爭議較多的租賃應徵消費稅的小汽車而取得的進項稅是否可以抵扣,雖然上述法規未明確提及,國稅總局的政策中也未明確提及,但根據上海市稅務局網站2011 年12 月31 日公布的專題訪談內容來看,釋放出較為寬鬆的暫時性政策,即在國稅總局未有新的規定頒布之前,如果試點納稅人從上海的汽車租賃公司租賃應徵消費稅的小轎車用於日常辦公用途,且取得上海的租賃公司開具的增值稅發票(17%)的應該是可以抵扣。但非試點地區的納稅人取得上海租賃公司開具的增值稅發票是否能抵扣,還需和各主管稅務機關溝通。
五、財政扶持
根據「上海市財政局上海市地方稅務局上海市國家稅務局關於實施營業稅改徵增值稅試點過渡性財政扶持政策的通知」(滬財稅[2012]5 號)精神規定,從2012 年1 月1 日起,對營業稅改徵增值稅試點過程中,因新老稅制轉換而產生稅負有所增加的試點企業,實施過渡性財政扶持政策,具體實施操作辦法將會另行制定。